Domain metallspritze.de kaufen?
Wir ziehen mit dem Projekt
metallspritze.de um.
Sind Sie am Kauf der Domain
metallspritze.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain metallspritze.de kaufen?
Ist ein Arzt Unternehmer im Sinne des UStG?
Ein Arzt kann unter bestimmten Umständen als Unternehmer im Sinne des Umsatzsteuergesetzes (UStG) angesehen werden. Dies hängt davon ab, ob der Arzt seine Leistungen selbstständig und eigenverantwortlich erbringt, dabei wirtschaftliche Risiken trägt und am Markt agiert. Wenn der Arzt beispielsweise eine eigene Praxis betreibt, Patienten behandelt und dafür Rechnungen ausstellt, könnte er als Unternehmer gelten. Es ist jedoch wichtig zu beachten, dass nicht alle Ärzte automatisch als Unternehmer betrachtet werden, da dies von den individuellen Umständen abhängt. Letztendlich muss im Einzelfall geprüft werden, ob ein Arzt die Kriterien für die Unternehmereigenschaft gemäß UStG erfüllt. **
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **

Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
Leitfaden Chinesische Medizin - Therapie, Fachbücher von Claudia FocksDer "Leitfaden Chinesische Medizin - Therapie" bietet eine umfassende und praxisnahe Einführung in die Therapiestrategien der traditionellen chinesischen Medizin (TCM). Dieses Werk ist besonders wertvoll für Fachleute, die sich mit verschiedenen Krankheitsbildern auseinandersetzen, darunter Atemwegserkrankungen, Magen-Darm-Beschwerden, Herz-Kreislauf-Erkrankungen und Allergien. Der Leitfaden enthält detaillierte Informationen zu Therapiegrundlagen, der Einteilung von Erkrankungen nach Zang-Fu-Syndromen sowie Differenzierungen gemäss den klassischen Texten Shang Han Lun und Wen Bing. Darüber hinaus werden spezielle Kapitel zur Begleitung von onkologischen und chronisch-entzündlichen Erkrankungen sowie zur Kinderwunschbehandlung angeboten. Mit über 1200 Seiten ist dieser Ratgeber eine wertvolle Ressource für das gezielte Nachschlagen und Auffrischen des Wissens in der TCM.95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
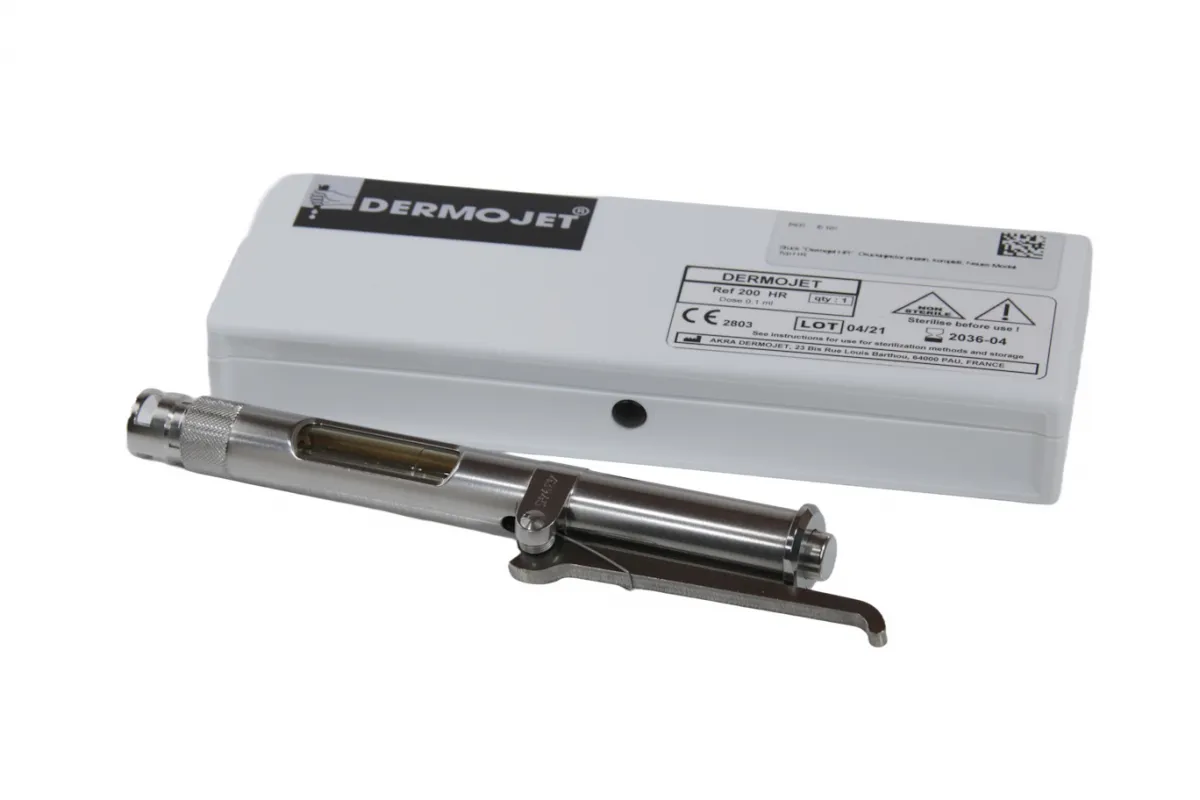
Akra Dermojet Dermojet HR Druckinjektor zur Injektion ohne Nadel 200Dermojet HR – Druckinjektor zur nadelfreien, subkutanen Injektion Der Dermojet HR von Akra Dermojet ist ein bewährter Druckinjektor für die nadelfreie, subkutane Injektion in der ärztlichen Praxis. Durch einen gespannten Kolben wird eine Flüssigkeitsmenge von 0,1 ml (± 5 %) mit einem Überdruck von 100 bar durch eine mikrofeine Öffnung ohne Nadel unter die Haut injiziert. Es entsteht eine charakteristische Quaddel mit einer Eindringtiefe von 4–6 mm. Das Verfahren ist für Patienten mit Nadelphobie und für Kinder besonders geeignet, da kein Nadelstich erforderlich ist und die Applikation weitgehend schmerzarm erfolgt. Der Dermojet HR ist ausschließlich für den Einsatz durch Medizinalpersonen bestimmt – also Ärztinnen und Ärzte sowie von diesen autorisiertes medizinisches Fachpersonal. Typische Indikationen sind Lokalanästhesie, Kortikosteroid-Injektionen, Warzenbehandlungen sowie die Therapie hypertropher und keloider Narben. Die Anwendung setzt voraus, dass die Kompatibilität der verwendeten Arzneimittellösung mit dem Gerät vorab geprüft wurde. Das Gerät besteht aus vier Teilen: Spritzenkörper (vollständig aus Edelstahl, mit zentralem Kolben, Spannfeder und Spannhebel), Injektionskopf, Zylinder aus transparentem Borosilikatglas (Pyrex, 4 ml) und Abstandskappe aus Edelstahl. Als Dichtungsmaterial kommt Viton zum Einsatz, das regelmäßig kontrolliert werden muss. Austauschbare Verschleißteile wie Filter und Rubindüse befinden sich im Zylinder. Der Dermojet HR ist für Typ-B-Autoklaven ausgelegt und kann bei 134 °C sterilisiert werden. Produktmerkmale auf einen Blick Nadelfreie, subkutane Injektion per Überdruck (100 bar) – kein Nadelstich am Patienten Voreingestellte Dosis 0,1 ml (± 5 %), 4 ml Fassungsvermögen = ca. 40 Injektionen Eindringtiefe 4–6 mm, Quaddel-Bildung Wiederverwendbar – sterilisierbar bei 134 °C (Typ-B-Autoklav) Spritzenkörper vollständig aus Edelstahl Zylinder aus transparentem Borosilikatglas (Pyrex), sichtbarer Füllstand Einfache Befüllung des Zylinders über Füllventil am Behälterende Austauschbare Verschleißteile: Filter und Rubindüse Geeignet für Lokalanästhesie, Kortikosteroid-Injektionen, Warzenbehandlung, Narbentherapie Ausschließlich für Medizinalpersonen – professioneller Einsatz Technische Daten Typ Dermojet HR Fassungsvermögen Zylinder 4 ml (ca. 40 Dosiereinheiten à 0,1 ml) Dosiermenge 0,1 ml ± 5 % (voreingestellt) Injektionsdruck 100 bar Eindringtiefe 4–6 mm (subkutan) Spritzenkörper Edelstahl (Kolben, Spannfeder, Spannhebel) Zylinder Borosilikatglas (Pyrex), transparent, 4 ml Abstandskappe Edelstahl Dichtungsmaterial Viton (regelmäßige Kontrolle erforderlich) Sterilisation Dampfsterilisation 134 °C, Typ-B-Autoklav Reinigung Destilliertes Wasser Hersteller Akra Dermojet Haltbarkeit Siehe Verpackung Anwendung Zylinder vorbefüllen: Arzneimittellösung mit einer aufgezogenen Spritze über das Füllventil am Ende des Glasbehälters einbringen – die Kanüle der Füllspritze dient ausschließlich der Gerätebefüllung, nicht der Patientenanwendung. Injektionskopf nach dem Befüllen fest anziehen (maximale Dosisgenauigkeit). Kolben mittels Spannhebel spannen – das Gerät ist jetzt schussbereit. Abstandskappe senkrecht und plan auf die Hautoberfläche an der vorgesehenen Injektionsstelle aufsetzen. Auslöser betätigen – 0,1 ml Lösung wird mit 100 bar durch die mikrofeine Öffnung ohne Nadel subkutan injiziert; es bildet sich eine Quaddel. Quaddel kontrollieren; für jede weitere Dosis Kolben erneut spannen und Schritte 4–5 wiederholen. Anästhetika spätestens nach 2 Tagen vollständig aus dem Gerät entfernen, um Ablagerungen in Düse und Filter zu vermeiden. Gerät nach Gebrauch mit destilliertem Wasser reinigen und vor der nächsten Anwendung bei 134 °C (Typ-B-Autoklav) sterilisieren. Häufig gestellte Fragen (FAQ) Wer darf den Dermojet HR verwenden? Der Dermojet HR ist ausschließlich für den Einsatz durch Medizinalpersonen bestimmt – Ärztinnen und Ärzte sowie von diesen autorisiertes medizinisches Fachpersonal. Eine eigenständige771,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Ustg:
-
Leitfaden Chinesische Medizin - Therapie, Fachbücher von Claudia FocksDer "Leitfaden Chinesische Medizin - Therapie" bietet eine umfassende und praxisnahe Einführung in die Therapiestrategien der traditionellen chinesischen Medizin (TCM). Dieses Werk ist besonders wertvoll für Fachleute, die sich mit verschiedenen Krankheitsbildern auseinandersetzen, darunter Atemwegserkrankungen, Magen-Darm-Beschwerden, Herz-Kreislauf-Erkrankungen und Allergien. Der Leitfaden enthält detaillierte Informationen zu Therapiegrundlagen, der Einteilung von Erkrankungen nach Zang-Fu-Syndromen sowie Differenzierungen gemäss den klassischen Texten Shang Han Lun und Wen Bing. Darüber hinaus werden spezielle Kapitel zur Begleitung von onkologischen und chronisch-entzündlichen Erkrankungen sowie zur Kinderwunschbehandlung angeboten. Mit über 1200 Seiten ist dieser Ratgeber eine wertvolle Ressource für das gezielte Nachschlagen und Auffrischen des Wissens in der TCM.95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Arzt Unternehmer im Sinne des UStG?
Ein Arzt kann unter bestimmten Umständen als Unternehmer im Sinne des Umsatzsteuergesetzes (UStG) angesehen werden. Dies hängt davon ab, ob der Arzt seine Leistungen selbstständig und eigenverantwortlich erbringt, dabei wirtschaftliche Risiken trägt und am Markt agiert. Wenn der Arzt beispielsweise eine eigene Praxis betreibt, Patienten behandelt und dafür Rechnungen ausstellt, könnte er als Unternehmer gelten. Es ist jedoch wichtig zu beachten, dass nicht alle Ärzte automatisch als Unternehmer betrachtet werden, da dies von den individuellen Umständen abhängt. Letztendlich muss im Einzelfall geprüft werden, ob ein Arzt die Kriterien für die Unternehmereigenschaft gemäß UStG erfüllt. **
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
Ähnliche Suchbegriffe für Ustg
-
Akra Dermojet Dermojet HR Druckinjektor zur Injektion ohne Nadel 200Dermojet HR – Druckinjektor zur nadelfreien, subkutanen Injektion Der Dermojet HR von Akra Dermojet ist ein bewährter Druckinjektor für die nadelfreie, subkutane Injektion in der ärztlichen Praxis. Durch einen gespannten Kolben wird eine Flüssigkeitsmenge von 0,1 ml (± 5 %) mit einem Überdruck von 100 bar durch eine mikrofeine Öffnung ohne Nadel unter die Haut injiziert. Es entsteht eine charakteristische Quaddel mit einer Eindringtiefe von 4–6 mm. Das Verfahren ist für Patienten mit Nadelphobie und für Kinder besonders geeignet, da kein Nadelstich erforderlich ist und die Applikation weitgehend schmerzarm erfolgt. Der Dermojet HR ist ausschließlich für den Einsatz durch Medizinalpersonen bestimmt – also Ärztinnen und Ärzte sowie von diesen autorisiertes medizinisches Fachpersonal. Typische Indikationen sind Lokalanästhesie, Kortikosteroid-Injektionen, Warzenbehandlungen sowie die Therapie hypertropher und keloider Narben. Die Anwendung setzt voraus, dass die Kompatibilität der verwendeten Arzneimittellösung mit dem Gerät vorab geprüft wurde. Das Gerät besteht aus vier Teilen: Spritzenkörper (vollständig aus Edelstahl, mit zentralem Kolben, Spannfeder und Spannhebel), Injektionskopf, Zylinder aus transparentem Borosilikatglas (Pyrex, 4 ml) und Abstandskappe aus Edelstahl. Als Dichtungsmaterial kommt Viton zum Einsatz, das regelmäßig kontrolliert werden muss. Austauschbare Verschleißteile wie Filter und Rubindüse befinden sich im Zylinder. Der Dermojet HR ist für Typ-B-Autoklaven ausgelegt und kann bei 134 °C sterilisiert werden. Produktmerkmale auf einen Blick Nadelfreie, subkutane Injektion per Überdruck (100 bar) – kein Nadelstich am Patienten Voreingestellte Dosis 0,1 ml (± 5 %), 4 ml Fassungsvermögen = ca. 40 Injektionen Eindringtiefe 4–6 mm, Quaddel-Bildung Wiederverwendbar – sterilisierbar bei 134 °C (Typ-B-Autoklav) Spritzenkörper vollständig aus Edelstahl Zylinder aus transparentem Borosilikatglas (Pyrex), sichtbarer Füllstand Einfache Befüllung des Zylinders über Füllventil am Behälterende Austauschbare Verschleißteile: Filter und Rubindüse Geeignet für Lokalanästhesie, Kortikosteroid-Injektionen, Warzenbehandlung, Narbentherapie Ausschließlich für Medizinalpersonen – professioneller Einsatz Technische Daten Typ Dermojet HR Fassungsvermögen Zylinder 4 ml (ca. 40 Dosiereinheiten à 0,1 ml) Dosiermenge 0,1 ml ± 5 % (voreingestellt) Injektionsdruck 100 bar Eindringtiefe 4–6 mm (subkutan) Spritzenkörper Edelstahl (Kolben, Spannfeder, Spannhebel) Zylinder Borosilikatglas (Pyrex), transparent, 4 ml Abstandskappe Edelstahl Dichtungsmaterial Viton (regelmäßige Kontrolle erforderlich) Sterilisation Dampfsterilisation 134 °C, Typ-B-Autoklav Reinigung Destilliertes Wasser Hersteller Akra Dermojet Haltbarkeit Siehe Verpackung Anwendung Zylinder vorbefüllen: Arzneimittellösung mit einer aufgezogenen Spritze über das Füllventil am Ende des Glasbehälters einbringen – die Kanüle der Füllspritze dient ausschließlich der Gerätebefüllung, nicht der Patientenanwendung. Injektionskopf nach dem Befüllen fest anziehen (maximale Dosisgenauigkeit). Kolben mittels Spannhebel spannen – das Gerät ist jetzt schussbereit. Abstandskappe senkrecht und plan auf die Hautoberfläche an der vorgesehenen Injektionsstelle aufsetzen. Auslöser betätigen – 0,1 ml Lösung wird mit 100 bar durch die mikrofeine Öffnung ohne Nadel subkutan injiziert; es bildet sich eine Quaddel. Quaddel kontrollieren; für jede weitere Dosis Kolben erneut spannen und Schritte 4–5 wiederholen. Anästhetika spätestens nach 2 Tagen vollständig aus dem Gerät entfernen, um Ablagerungen in Düse und Filter zu vermeiden. Gerät nach Gebrauch mit destilliertem Wasser reinigen und vor der nächsten Anwendung bei 134 °C (Typ-B-Autoklav) sterilisieren. Häufig gestellte Fragen (FAQ) Wer darf den Dermojet HR verwenden? Der Dermojet HR ist ausschließlich für den Einsatz durch Medizinalpersonen bestimmt – Ärztinnen und Ärzte sowie von diesen autorisiertes medizinisches Fachpersonal. Eine eigenständige771,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.